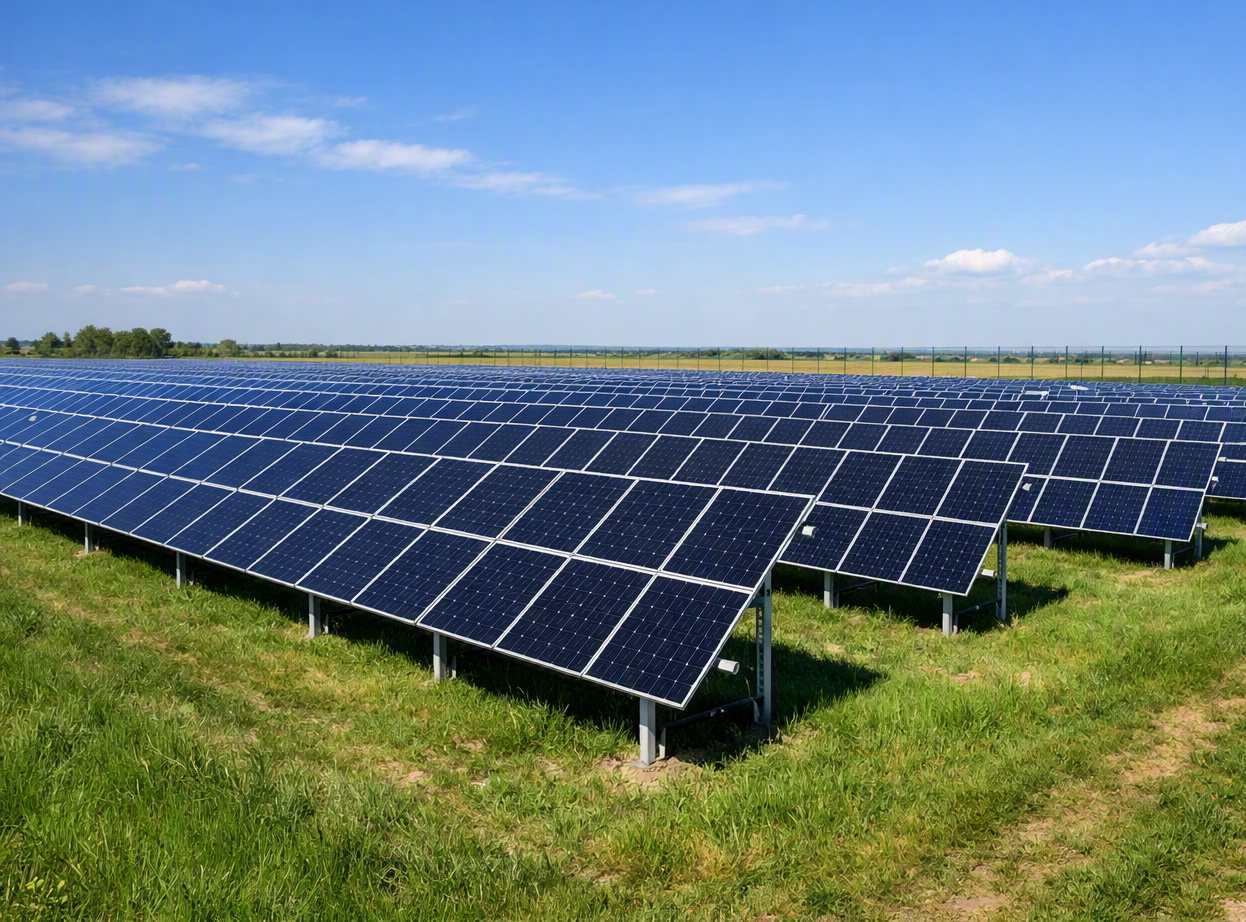
Фотоволтаичната централа работи на открито през целия си живот. Градушка, буря, мълния, изгорял инвертор или откраднати модули могат да спрат производството за седмици, а сметката за подмяна идва веднага. Затова застраховката на фотоволтаична централа е част от разчета на всяка такава инвестиция, независимо дали панелите са на покрива на цех, на жилищна сграда или на терен. В „Застрахователен брокер Про инс" ЕООД често ни питат какво точно влиза в тази полица и какво остава извън нея.
За централи, които се експлоатират с лицензия по Закона за енергетиката, имуществената застраховка е и лицензионно задължение по чл. 59 от Наредба № 3 за лицензиране на дейностите в енергетиката. За малка централа за собствено потребление полицата е доброволен избор, който обаче често се поставя като условие от кредитора при финансиране.
Какво покрива застраховката на фотоволтаична централа
Полицата покрива вредите по цялата инсталация, а не само по панелите. В обхвата ѝ най-често влизат:
- фотоволтаичните модули и носещите конструкции;
- инвертори, трансформатори, табла;
- окабеляване, заземителна и мълниезащитна уредба;
- акумулатори и устройства за измерване на произведената и на отдадената енергия;
- при термичните соларни инсталации: колектори, помпи, регулиращи контролери, съдове за съхранение и котелът;
- огради, уреди за видеонаблюдение и фундаменти, когато са описани в полицата.
На пазара се срещат две форми. При покритие на база „Всички рискове" се обезщетява всяка внезапна и непредвидима вреда по застрахованото имущество, освен изрично изключените случаи. Другата форма са специални условия към полица „Пожар и природни бедствия", при която се покриват само изброените в договора рискове. Първата дава по-широка защита, втората е по-тясна и обикновено по-достъпна, а сравнението между двете е част от анализа, който правим вместо Вас.
Кои вреди остават извън покритието
Изключенията са конкретни и голяма част от тях се повтарят при всички застрахователи, като най-честите са:
- нормално износване, корозия, оксидация и наслагвания;
- дефектно оборудване и разходите за подмяната му, когато отговорността е на производителя, доставчика или монтажната фирма;
- обезценка, пропуснати ползи и загуба на доход от спряно производство, освен ако не е договорено отделно;
- умишлени действия, груба небрежност и обслужване от лице без необходимата квалификация;
- война, тероризъм и ядрени рискове;
- в част от условията: пропадане на терена и земетресение, а при тракиращи конструкции и вреди от вятър, над определени параметри.
Гаранцията на производителя и застрахователната полица покриват различни неща и не се заместват взаимно. Затова изключенията се четат преди подписване, а не след щетата. Същото важи при всяка специализирана техника, както описахме и в статията за това какво точно покрива застраховката на дрон.
Техническите изисквания, без които покритието не важи
Покритието по тези полици е обвързано с условия за самата инсталация, а неизпълнението им дава основание на застрахователя да намали или да откаже обезщетение. Най-често срещаните изисквания са:
- при наземните централи мястото да е оградено с ограда, да има видеонаблюдение или датчици за контрол на достъпа;
- модулите да издържат на механични натоварвания съгласно конкретни стандарти;
- инверторите и таблото за подвключване към трансформатора да са защитени по описани от застрахователя начини;
- модулите и инверторите да са трайно прикрепени към стойките;
- в част от условията: модулите да са повдигнати на определена височина от терена, а площта около конструкцията да се поддържа чиста от суха растителност и запалими материали.
Инсталацията се поддържа в техническа изправност, а действията по поддръжката се документират. При щета застрахователят има право да поиска тази документация.
Защо застрахователната сума решава колко ще получите
Застрахователната сума трябва да отговаря на възстановителната стойност на оборудването, тоест на разхода за замяна с ново от същия вид, мощност и предназначение, заедно с транспорта, демонтажа, монтажа и таксите. Когато сумата е занижена и договорът е сключен с уговорка за пропорционално обезщетяване, обезщетението се определя според съотношението между застрахователната сума и възстановителната стойност (чл. 389 от Кодекса за застраховането). При централа, застрахована за половината от реалната ѝ стойност, това най-общо означава наполовина по-малко обезщетение при всяка щета.
Върху крайната сума влияят още договореното самоучастие и възрастта на оборудването, защото при част от условията обезщетението за по-стари инвертори и котли се намалява с определен процент годишно. Премията се изчислява индивидуално според мощността, начина на монтаж, местоположението, застрахователната сума и самоучастието, затова обща цена не може да се посочи предварително. Ако панелите са на покрива на жилищна сграда, проверете и дали застраховката на дома ги обхваща изрично, защото това не се подразбира. Това също е част от нашия анализ, ще обясним всеки термин, за да вземете опримално решение за Вашата защита.
Какво да направите при щета
Уведомете застрахователя писмено в срокът отбелязан в условията на полицата, ако се притеснявате или не сте сигурни как да постъпите - нашите експерти ще съдействат с разяснение. До огледа не започвайте ремонт и запазете повредените части, ограничете по-нататъшните вреди и подгответе документите за поддръжката. Стандартните стъпки при различни застрахователни събития сме описали подробно в статията за първите действия при застрахователно събитие.
Често задавани въпроси
Задължителна ли е застраховката на фотоволтаична централа?
За лицензиантите по Закона за енергетиката имуществената застраховка е задължение по чл. 59 от Наредба № 3. За останалите централи полицата е доброволна, но често се изисква от банката при кредит.
Покрива ли полицата пропуснатите приходи от спряно производство?
По правило не. Загубата на доход и пропуснатите ползи са изключени, освен ако не е договорено отделно допълнително покритие.
Застрахована ли е кражбата на модули?
Кражбата може да бъде покрита, но покритието зависи от конкретния застраховател и е обвързано с изисквания за сигурност на обекта и на модулите.
Колко струва застраховката на фотоволтаична централа?
Премията се изчислява индивидуално според застрахователната сума, мощността, начина на монтаж, местоположението и самоучастието. Точната стойност се вижда след оферта по конкретните параметри на централата.
Вземете оферта за Вашата централа
Ние от „Застрахователен брокер Про инс" ЕООД сравняваме условията на застрахователите и подреждаме вариантите с техните покрития, изключения, и изисквания. Разясняваме сложните застрахователни термини за да изберете най-подходящото покритие за Вашата инсталация. Получете безплатна персонална оферта за фотоволтаичната или соларната си централа, или се свържете с нашите експерти, ако Ви е необходима информация по конкретните условия.